今年はRAMやストレージのコスト増加からも多くのスマホが値上げとなっており、ある市場調査会社の分析によると通年でみれば前年対比10%以上のマイナスになるとも言われています。
今回Android Headlinesが東南アジアにおける2026年第3四半期の出荷台数に言及しているので簡単にまとめたいと思います。
大幅なマイナスに。
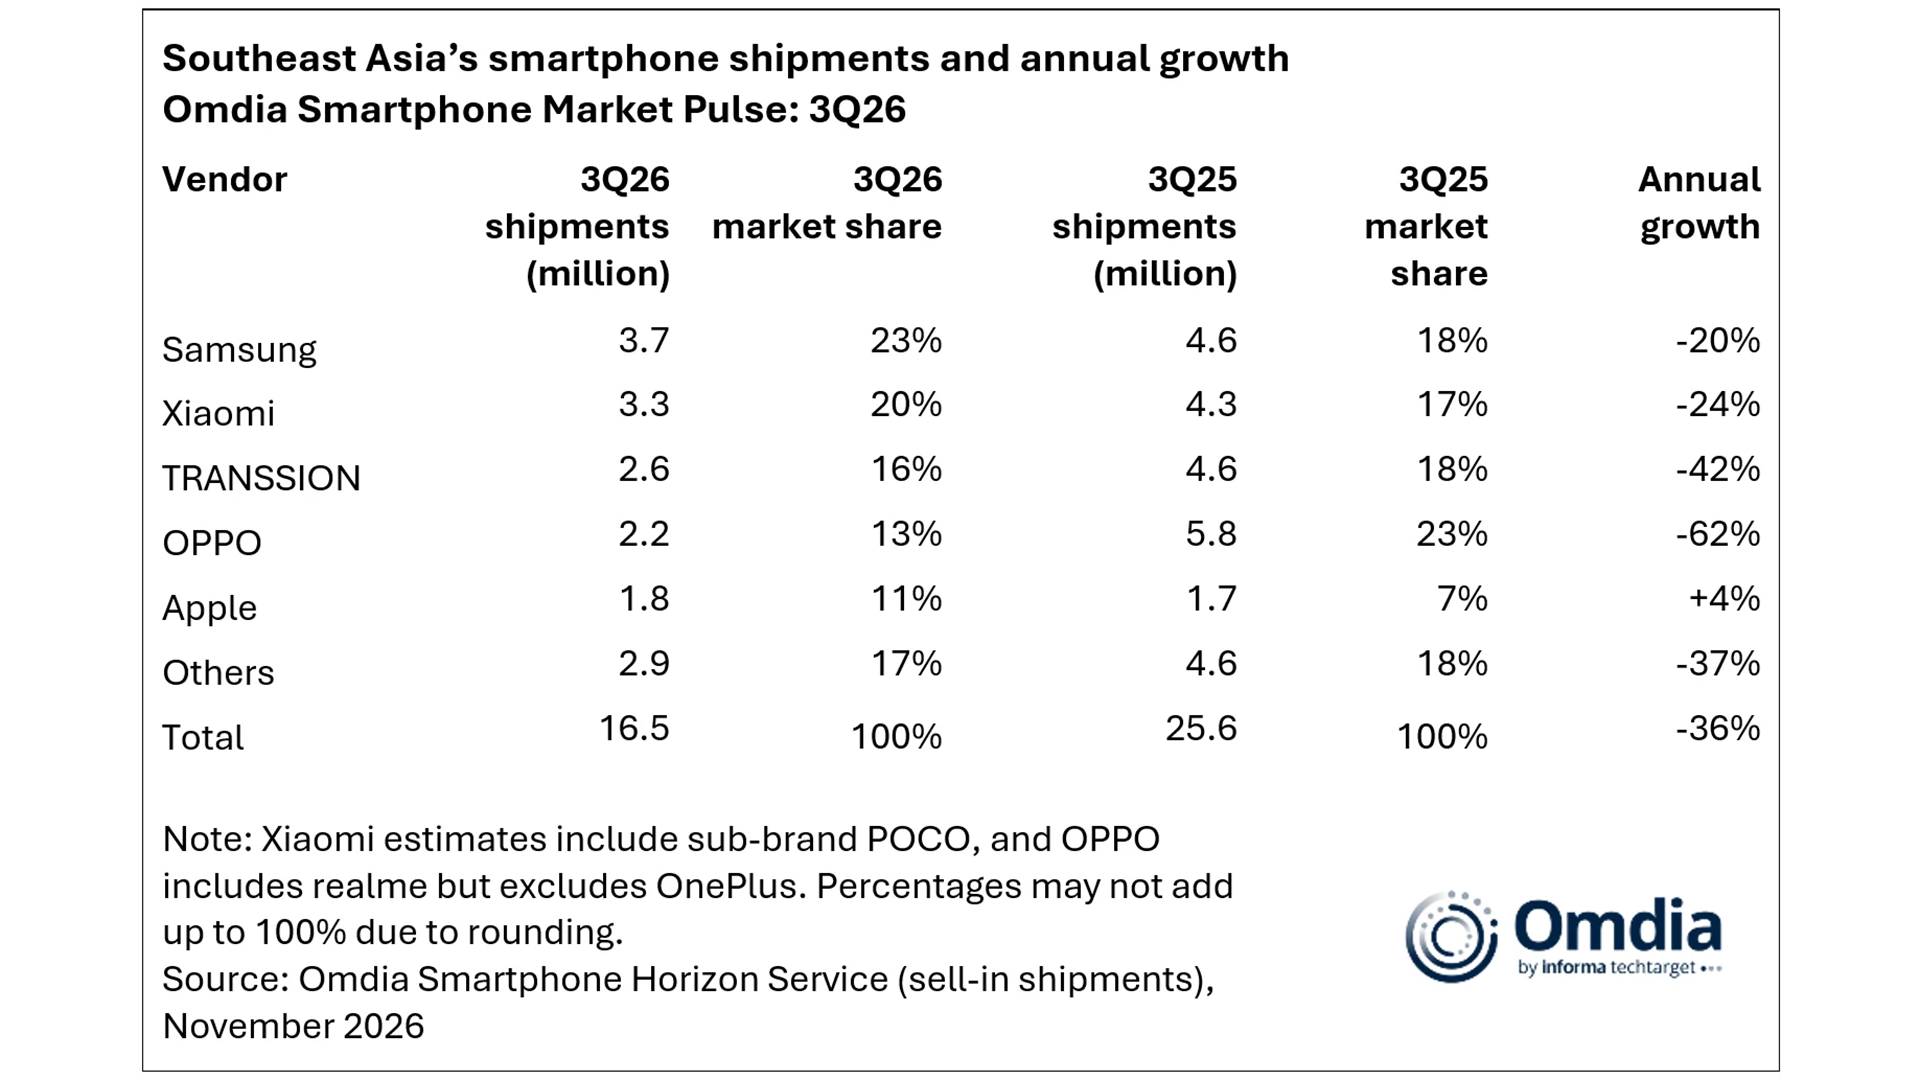
今回市場調査会社であるOmdiaが2026年第3四半期/東南アジアにおける市場分析レポートを公開していることが判明したのでまとめると以下のようになります。
| 分析カテゴリー |
【出荷実績・数値データ(前年同期比)】 |
【メモリ高騰への対応戦略・市場トピック】 |
市場規模 &
国別パフォーマンス |
- 全体出荷台数: 前年比 36%減(1,650万台)へと大幅縮小。
- 市場金額 & 平均単価(ASP): 金額規模はわずか1%減に留まり、ASPは前年比 53%急騰。
- 国別出荷動向: ベトナムのみ前年比 1%増で成長。インドネシア・フィリピン・マレーシア・タイはいずれも 30%以上の大幅減。
|
- 単価急騰の背景: メモリ等の部品価格高騰を受け、メーカー各社が従来価格で同じRAM・ストレージ容量を維持できず一斉に値上げを実施。
- アナリスト見解: 低利益率の超低価格帯(200ドル未満)から離脱することで、出荷台数が減ってもメーカーの収益性はむしろ改善する好機と分析。
|
1位 Samsung
2位 Xiaomi
3位 TRANSSION |
- 1位 Samsung: 出荷 20%減(370万台)ながら首位維持。新型「Galaxy Z Fold 8(パスポート型)」効果でブック型折りたたみ出荷は 40%以上増加。
- 2位 Xiaomi: 出荷 24%減も、小売ASPを55%引き上げ金額減を抑制。ベトナムでは出荷 50%増で初の首位獲得。
- 3位 TRANSSION: 出荷 42%減(シェア16%)。フィリピン・インドネシアで首位を守る一方、メモリ不足対策で機種バリエーションを絞り込み。
|
- 高付加価値モデルへのシフト: Samsungは折りたたみ機、Xiaomiは単価上昇と量販モデルの選択と集中でダメージを緩和。
- ラインナップ整理: 価格敏感層を抱えるTRANSSIONはモデル数を削減して部品調達を効率化。
|
4位 OPPO
5位 Apple
(+Vivo / HONOR) |
- 4位 OPPO: 出荷 62%減(220万台)と最大の落ち込み。100ドル未満の超低価格帯から撤退(A6c 4Gも約140ドル〜へ値上げ)した一方、Reno 16効果で400ドル超モデルは 50%以上成長。
- 5位 Apple: 出荷 前年比 4%増(トップ5唯一のプラス成長)。マレーシア・ベトナムでの販売好調が牽引。
- その他注目勢: Vivoは累計出荷33%減・ASP 37%増。HONORはプレミアムミドル注力でマレーシア初2位・シンガポール初3位に躍進。
|
- Apple独り勝ちの要因: 200ドル未満の低価格帯に依存しない高価格帯中心のラインナップのためメモリ高騰の打撃が少なく、SPayLater等の後払い決済(BNPL)普及も購入を後押し。
- 中華勢の構造転換: OPPO・Vivo・HONORいずれも薄利の超低価格帯を捨て、利益の出るミドル〜ハイエンド帯へ軸足を移行。
|
| まとめ |
- 結論: 2026年Q3の東南アジアスマホ市場は、メモリ価格の急騰によって出荷台数が36%も激減した一方、平均販売価格(ASP)が53%上昇する劇的な単価シフトが起きた。OPPOが100ドル未満から撤退して62%減となるなど低価格帯依存メーカーが大きく台数を落とす中、プレミアム帯中心で後払い決済(BNPL)の恩恵も受けたAppleがトップ5唯一のプラス成長(4%増)を記録。業界全体として「薄利多売の超低価格機」から「高単価・高利益モデル」への構造転換が鮮明となっている。
|
何より今後スマホの高価格化がより一層加速する可能性があります。メーカーとしても薄利多売のエントリーモデルを多数売るよりも、ミドルレンジやハイエンドなどより高価格かつ高利益の製品を売った方が合理的なのかなと思います。
メーカーとして重要なのは売り上げと利益であり、シェア拡大は売り上げと利益を強化する手段の一つであって最終目標ではないです。